


Banki skłonne pożyczyć więcej
Konsekwencje systematycznej obniżki stóp procentowych sš nie tylko widoczne w kieszeniach osób spłacajšcych kredyty w złotówkach. Majš również bardzo duże znaczenie dla osób, które o kredyt wnioskujš lub planujš to w najbliższym czasie.
Uzyskanie kredytu hipotecznego wiąże się z trwającym od tygodnia do nawet pięciu tygodni procesem kredytowym. Warto to wiedzieć jeszcze przed podpisaniem umowy przedwstępnej nabycia nieruchomości lub przed rozpoczęciem budowy domu.
Długość procesu zależy od banku, w którym o kredyt wnioskujemy. „Najszybsze” banki od momentu złożenia wniosku do wydania decyzji potrzebują średnio około 7-10 dni, podczas gdy w innej instytucji może to trwać nawet około 4-5 tygodni. Dobrze jest znać powyższe terminy, aby przed podpisaniem umowy przedwstępnej zawrzeć w niej właściwą datę finalizacji transakcji. Ten czasowy bufor bezpieczeństwa pozwoli na spokojny wybór najatrakcyjniejszej oferty kredytowej.
Osoby planujące kupić nieruchomość często sugerują się ceną graniczną, jaką są w stanie przeznaczyć na jej zakup. Jako cenę graniczną rozumiemy tutaj przeważnie posiadany wkład własny oraz kwotę kredytu, którą dany bank mógłby nam przydzielić. Jednakże trzeba pamiętać, że każdy bank inaczej liczy zdolność kredytową, a jej różnice potrafią być naprawdę spore.
Przykład: bezdzietne małżeństwo w wieku 28 i 30 lat, zarabiające łącznie 6000 zł brutto na umowę o pracę i nie posiadające żadnych innych zobowiązań. W banku A para otrzyma kwotę kredytu w wysokości 309 tys. zł, natomiast w banku B - 432 tys. zł. - Dlatego tak ważne jest, by podczas poszukiwania wymarzonego mieszkania sprawdzić swoją zdolność kredytową w wielu bankach. Warto też zwrócić uwagę na inne różnice widoczne nie tylko w dostępnej kwocie kredytu, lecz również, na przykład, w wysokości miesięcznej raty - mówi Daniel Szczypek, doradca finansowy Open Finance S.A.
Mimo wymienianych powyżej różnic w ofertach banków mają one jeden łącznik: spadek stóp procentowych przyczynia się do spadku oprocentowania kredytu, a co za tym idzie, do spadku jego miesięcznej raty. To właśnie niższa rata automatycznie podwyższa klientom poszukującym finansowania ich zdolność kredytową.
Poniższy wykres przedstawia, jak kształtowała się wysokość raty kredytu na kwotę 200 tys. zł, zaciągniętego w 2008 roku na 25 lat.
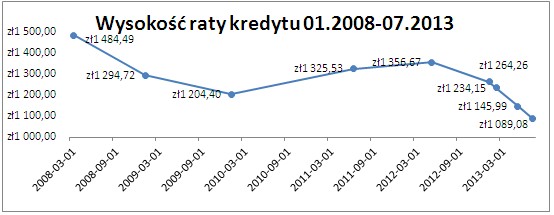
Na przełomie 5 lat, dzięki decyzjom Rady Polityki Pieniężnej dotyczącym cięcia stóp procentowych, rata kredytu złotówkowego spadła o około 400 zł. Na wielkość raty kredytu w dużym stopniu wpływa także określona w umowie marża banku, której poziom dobrze jest znać. Dziś marże są niższe niż były, np. w roku 2009, kiedy to wynosiły często około 2.5-3 proc.
Cięcia stóp procentowych, a kredyty gotówkowe
Osoby posiadające kredyty gotówkowe zaciągnięte kilka miesięcy temu też warto, by sprawdziły, o ile im może zmienić się rata ich kredytu. Refinansowanie kredytu gotówkowego może pozwolić na zaoszczędzenie nawet kilkuset złotych miesięcznie.
Jeżeli ktoś ma kilka zobowiązań gotówkowych, warto też sprawdzić, czy istnieje możliwość konsolidacji tych zobowiązań i też dzięki temu uzyskania jednej niższej raty. Wraz ze spadkiem stóp procentowych spadają również oprocentowania kredytów gotówkowych i na ratach tych zobowiązań można również zaoszczędzić.
Zapraszamy do kontaktu z Danielem Szczypkiem, doradcą finansowym Open Finance S.A., który pomoże w wyborze najbardziej korzystnej oferty (doradca, który pochodzi z naszego powiatu) pod numerem telefonu: 781911134 lub mailowo: daniel.szczypek@opendirect.pl
Spotkanie z doradcą nic nie kosztuje i nie wiążą się z żadnym zobowiązaniem.
Zdjęcie: Open Finance
Autor: Daniel Szczypek
Artykuł sponsorowany